
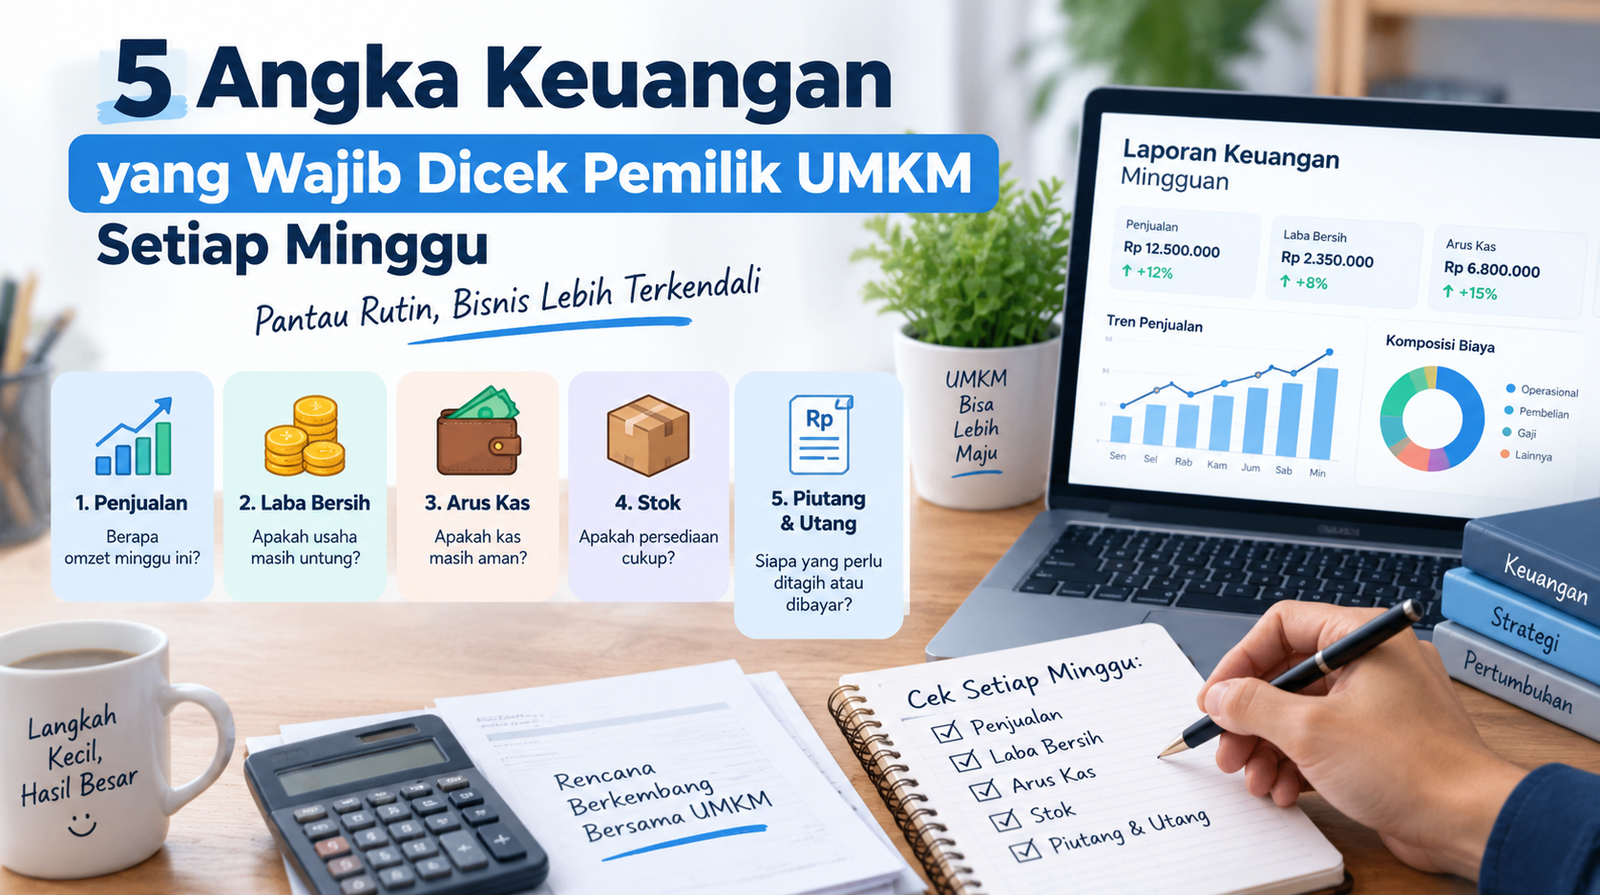
Pemilik UMKM tidak harus menunggu akhir bulan untuk mengetahui apakah usahanya masih berada di jalur yang benar. Cukup luangkan sekitar 20 menit setiap minggu untuk memeriksa lima angka penting: penjualan, laba bersih, arus kas, stok, serta piutang dan utang.
Kelima angka ini sesuai dengan panel pemeriksaan pada gambar artikel. Masing-masing menjawab pertanyaan yang berbeda: apakah penjualan bergerak, apakah usaha benar-benar untung, apakah kas masih aman, apakah persediaan cukup, serta siapa yang perlu segera ditagih atau dibayar.
Catatan penting: pemeriksaan mingguan bukan pengganti laporan keuangan lengkap. Fungsinya adalah sebagai panel kontrol agar masalah dapat terlihat lebih awal dan segera ditindaklanjuti.
1. Penjualan: berapa omzet minggu ini?
Mulailah dengan total penjualan selama tujuh hari. Bandingkan dengan minggu sebelumnya dan target bulan berjalan. Pisahkan penjualan yang sudah dibayar dari penjualan kredit agar omzet tidak disalahartikan sebagai uang yang sudah tersedia.
Misalnya penjualan minggu ini mencapai Rp12.500.000. Catat juga berapa yang sudah masuk ke kas atau rekening dan berapa yang masih menjadi piutang. Jika dashboard menunjukkan kenaikan 12 persen, cari penyebabnya: apakah karena jumlah transaksi bertambah, harga berubah, promosi berhasil, atau ada satu pesanan besar yang belum tentu berulang.
Angka penjualan membantu menjawab tiga pertanyaan:
- Apakah permintaan sedang naik, turun, atau stagnan?
- Produk atau jasa mana yang paling banyak menghasilkan penjualan?
- Berapa bagian penjualan yang sudah diterima dan yang masih harus ditagih?
Jangan berhenti pada omzet. Penjualan yang tinggi belum tentu menghasilkan laba atau kas yang sehat.
2. Laba bersih: apakah usaha masih untung?
Laba bersih menunjukkan sisa hasil usaha setelah penjualan dikurangi harga pokok dan biaya operasional. Untuk pemeriksaan mingguan sederhana, gunakan rumus:
Contoh yang konsisten dengan angka pada gambar:
- Penjualan: Rp12.500.000
- Harga pokok: Rp7.200.000
- Biaya operasional: Rp2.950.000
- Laba bersih: Rp2.350.000
Margin laba bersih pada contoh tersebut adalah 18,8 persen dari penjualan. Persentase ini lebih mudah dibandingkan antarperiode daripada hanya melihat nominal laba.
Laba bersih berbeda dari kas. Penjualan kredit dapat menambah laba sebelum uangnya diterima. Sebaliknya, pembayaran cicilan pokok pinjaman mengurangi kas tetapi bukan biaya usaha. Pengambilan uang oleh pemilik juga sebaiknya dicatat sebagai pengambilan pribadi, bukan disamarkan sebagai biaya operasional.
Jika penjualan naik tetapi laba bersih turun, periksa kenaikan harga bahan, diskon berlebihan, pemborosan, biaya iklan, ongkir subsidi, dan pengeluaran rutin yang bertambah.
3. Arus kas: apakah kas masih aman?
Arus kas menunjukkan pergerakan uang yang benar-benar masuk dan keluar. Mulailah dari saldo kas awal, tambahkan seluruh penerimaan kas, lalu kurangi seluruh pembayaran kas.
Contoh:
- Kas awal minggu: Rp5.000.000
- Uang masuk: Rp9.500.000
- Uang keluar: Rp7.700.000
- Kas akhir minggu: Rp6.800.000
Angka Rp6.800.000 sesuai dengan contoh posisi arus kas pada gambar. Namun jangan langsung menganggap seluruhnya bebas digunakan. Tandai dana yang sudah memiliki tujuan, seperti gaji, pajak, pembayaran supplier, cicilan, atau pesanan pelanggan yang harus dipenuhi.
Periksa juga perbedaan antara laba dan kas. Usaha dapat mencatat laba tetapi kesulitan membayar tagihan ketika terlalu banyak penjualan masih berupa piutang atau terlalu banyak uang tertahan dalam stok.
4. Stok: apakah persediaan cukup?
Stok perlu diperiksa agar usaha tidak kehilangan penjualan karena barang habis dan tidak mengunci terlalu banyak uang pada barang yang lambat terjual. Catat jumlah dan, jika memungkinkan, nilai stok utama pada akhir minggu.
Fokuskan pemeriksaan pada:
- Produk atau bahan yang hampir habis
- Stok yang tidak bergerak dalam beberapa minggu
- Barang rusak, kedaluwarsa, atau hilang
- Perbedaan antara catatan dan jumlah fisik
- Pesanan pembelian yang sedang dalam perjalanan
Contoh: kemasan utama tersisa 40 unit, sementara kebutuhan rata-rata satu minggu adalah 60 unit. Artinya, pemesanan perlu dilakukan sebelum operasional terganggu. Sebaliknya, stok yang terus bertambah tanpa diikuti penjualan dapat menjadi tanda bahwa uang usaha terlalu lama tertahan di gudang.
Untuk usaha jasa, “stok” dapat diganti dengan kapasitas utama yang perlu dikendalikan, misalnya jam kerja tim, bahan habis pakai, atau slot layanan yang masih tersedia.
5. Piutang dan utang: siapa yang perlu ditagih atau dibayar?
Buat dua daftar singkat. Daftar pertama berisi pelanggan yang harus membayar dalam tujuh hari ke depan. Daftar kedua berisi kewajiban kepada supplier, karyawan, pemberi pinjaman, atau pihak lain pada periode yang sama.
Untuk setiap piutang atau utang, catat:
- Nama pelanggan atau pihak yang harus dibayar
- Nominal
- Tanggal jatuh tempo
- Status penagihan atau pembayaran
- Tindakan berikutnya
Misalnya, piutang yang diperkirakan masuk dalam tujuh hari adalah Rp3.000.000, sedangkan utang yang harus dibayar Rp4.000.000. Selisihnya minus Rp1.000.000. Informasi ini memberi waktu untuk menagih lebih awal, mengatur ulang jadwal pembayaran, atau menunda belanja yang belum mendesak.
Jangan menghitung piutang sebagai kas sebelum uangnya benar-benar diterima. Pelanggan yang biasanya tepat waktu pun dapat terlambat.
Contoh ringkasan keuangan mingguan
| Indikator | Ringkasan | Tindakan |
|---|---|---|
| Penjualan | Rp12.500.000, naik 12% | Cari produk dan kanal yang mendorong kenaikan |
| Laba bersih | Rp2.350.000, margin 18,8% | Periksa biaya yang meningkat |
| Arus kas | Kas akhir Rp6.800.000 | Sisihkan dana untuk kewajiban terdekat |
| Stok | Kemasan tersisa 40 unit; kebutuhan 60 | Pesan kembali sebelum stok habis |
| Piutang & utang | Selisih tujuh hari minus Rp1.000.000 | Percepat penagihan dan atur pembayaran |
Ringkasan tersebut bukan laporan keuangan lengkap. Gunakan sebagai panel kendali untuk menentukan tindakan minggu berikutnya.
Jadwal pemeriksaan 20 menit
- 5 menit: perbarui dan bandingkan penjualan.
- 5 menit: hitung harga pokok, biaya operasional, dan laba bersih.
- 4 menit: cocokkan kas masuk, kas keluar, dan saldo kas.
- 3 menit: cek stok utama dan barang bermasalah.
- 3 menit: periksa piutang dan utang yang segera jatuh tempo.
Lakukan pada hari dan jam yang sama, misalnya Jumat sore atau Senin pagi. Gunakan format yang sama setiap minggu agar perubahan lebih mudah terlihat.
Tanda yang perlu segera ditindaklanjuti
- Penjualan turun beberapa minggu berturut-turut
- Laba bersih turun meskipun penjualan meningkat
- Kas akhir tidak cukup untuk kewajiban terdekat
- Stok utama sering habis atau stok lambat terjual terus bertambah
- Piutang lewat jatuh tempo meningkat
- Utang jatuh tempo lebih besar daripada penerimaan kas yang diperkirakan
Satu tanda belum tentu berarti bisnis sedang bermasalah. Namun pola yang berulang perlu dicari penyebabnya sebelum mengganggu operasional.
Dari pemeriksaan mingguan menuju laporan keuangan
Penjualan, laba bersih, arus kas, stok, serta piutang dan utang memberi pandangan operasional jangka pendek. Laporan bulanan tetap diperlukan untuk melihat hasil dan posisi usaha secara lebih menyeluruh.
Untuk memahami hubungan kas, piutang, persediaan, inventaris, utang, dan modal pada posisi keuangan usaha, baca juga cara membuat neraca sederhana UMKM dari enam saldo akhir.
Jika pencatatan transaksi belum konsisten, mulailah dari panduan memilih tempat pencatatan pengeluaran bulanan. Angka mingguan hanya dapat dipercaya jika sumber datanya dicatat dan diperiksa secara rutin.
Ingin lima angka ini lebih mudah dibaca?
Instant Accounting membantu pemilik UMKM merapikan pencatatan dan mengubahnya menjadi informasi yang dapat digunakan untuk mengambil keputusan.