
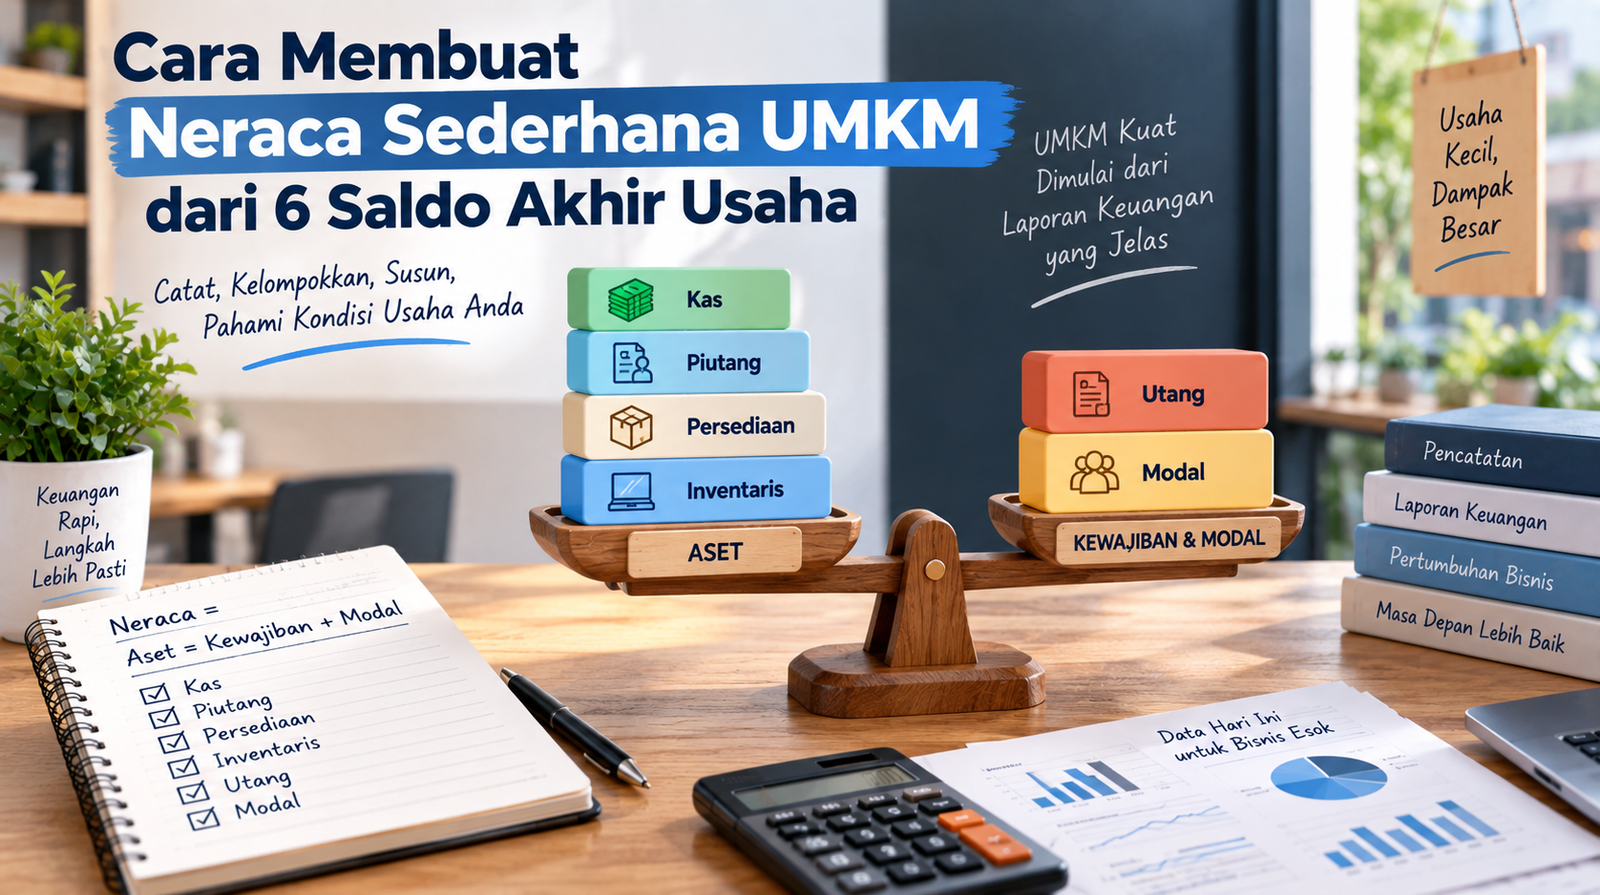
Banyak pemilik UMKM baru mencoba membuat neraca ketika bank, investor, atau petugas pajak memintanya. Padahal, neraca berguna jauh sebelum itu. Laporan ini memperlihatkan apa yang dimiliki usaha, berapa kewajibannya, dan berapa bagian yang menjadi hak pemilik pada satu tanggal tertentu.
Anda tidak harus memulai dari jurnal yang rumit. Untuk memperoleh gambaran awal, siapkan enam saldo akhir usaha: kas, piutang, persediaan, inventaris, utang, dan modal. Keenam angka tersebut cukup untuk menyusun neraca sederhana dan menemukan saldo penyeimbangnya.
Apa itu neraca sederhana UMKM?
Neraca adalah potret kondisi keuangan pada satu tanggal. Berbeda dengan laporan laba rugi yang merangkum aktivitas selama satu periode, neraca menjawab pertanyaan: pada tanggal ini, usaha mempunyai aset apa, menanggung utang berapa, dan memiliki ekuitas berapa?
Dasarnya adalah persamaan akuntansi:
Aset = Utang + Ekuitas
Dalam panduan ini, aset terdiri dari kas, piutang, persediaan, dan inventaris. Ekuitas terdiri dari modal dan laba ditahan atau saldo penyeimbang. Jika kedua sisi belum sama, ada angka yang belum dicatat, salah klasifikasi, atau salah nilai.
Siapkan satu tanggal laporan
Tentukan tanggal terlebih dahulu, misalnya 30 September 2026. Semua saldo harus menggambarkan kondisi pada tanggal yang sama. Jangan memakai saldo kas hari ini, nilai persediaan minggu lalu, dan utang bulan lalu dalam satu neraca.
Gunakan sumber yang bisa diperiksa kembali:
- saldo rekening bank dan kas fisik;
- daftar tagihan pelanggan yang belum dibayar;
- hasil stok opname atau daftar persediaan;
- daftar peralatan dan aset usaha;
- tagihan supplier, cicilan, dan kewajiban lain;
- catatan setoran modal pemilik.
Jika uang pribadi masih bercampur dengan uang usaha, rapikan pemisahannya terlebih dahulu. Panduannya dapat dibaca pada artikel cara memisahkan uang pribadi dan uang usaha untuk UMKM.
Enam saldo yang perlu diisi
1. Kas
Kas mencakup uang tunai, saldo rekening bank usaha, dan saldo dompet digital yang benar-benar milik usaha. Jangan memasukkan limit kartu kredit atau pinjaman yang belum dicairkan karena keduanya bukan uang milik usaha.
Cocokkan angka dengan rekening koran, mutasi bank, dan penghitungan kas fisik. Selisih kecil pun sebaiknya dicari penyebabnya sebelum angka dimasukkan.
2. Piutang
Piutang adalah penjualan yang sudah terjadi tetapi belum dibayar pelanggan. Gunakan nilai yang masih mungkin ditagih. Pesanan yang belum dikirim atau transaksi yang belum disepakati bukan piutang.
Buat daftar per pelanggan agar Anda tahu umur tagihannya. Piutang yang sudah lama macet perlu ditinjau; jangan mempertahankan angka hanya agar aset terlihat besar.
3. Persediaan
Persediaan adalah barang yang akan dijual atau bahan yang akan dipakai untuk menghasilkan barang dan jasa. Untuk neraca sederhana, gunakan metode penilaian yang sama setiap periode. Nilai beli biasanya lebih mudah ditelusuri daripada harga jual.
Stok rusak, kedaluwarsa, atau hilang tidak boleh dihitung seolah-olah masih bernilai penuh. Lakukan pemeriksaan fisik secara berkala agar angka di spreadsheet tidak jauh berbeda dari kondisi gudang.
4. Inventaris
Inventaris mencakup peralatan yang dipakai lebih dari satu periode, seperti laptop, mesin produksi, etalase, kendaraan operasional, atau perlengkapan kantor bernilai material.
Untuk pencatatan awal yang sangat sederhana, gunakan nilai yang konsisten dan simpan catatan asal angkanya. Dalam laporan akuntansi yang lebih lengkap, inventaris biasanya dikurangi akumulasi penyusutan. Karena itu, nilai beli lama belum tentu sama dengan nilai yang seharusnya tampil di neraca hari ini.
5. Utang
Utang mencakup kewajiban kepada supplier, bank, pemberi pinjaman, karyawan, negara, atau pihak lain yang belum dibayar pada tanggal laporan. Catat pokok kewajibannya secara konsisten. Pisahkan bunga atau biaya jika datanya tersedia.
Jangan hanya melihat cicilan bulan berikutnya. Neraca membutuhkan saldo kewajiban yang masih tersisa, bukan sekadar jumlah pembayaran terdekat.
6. Modal
Modal adalah setoran pemilik yang dicatat sebagai bagian kepemilikan usaha. Modal berbeda dari omzet dan berbeda pula dari pinjaman. Uang yang wajib dikembalikan kepada pemilik atau pihak lain lebih tepat diperiksa sebagai utang, tergantung bentuk transaksinya.
Prive atau penarikan pribadi juga perlu dicatat terpisah. Jika prive diabaikan, perubahan ekuitas dapat terlihat seperti laba padahal uangnya sebenarnya diambil pemilik.
Cara menghitung laba ditahan sebagai saldo penyeimbang
Setelah keenam saldo tersedia, jumlahkan seluruh aset:
Total aset = Kas + Piutang + Persediaan + Inventaris
Kemudian hitung saldo penyeimbang:
Laba ditahan atau saldo penyeimbang = Total aset - Utang - Modal
Angka ini membuat persamaan neraca seimbang. Nilainya bisa positif, nol, atau negatif. Nilai negatif menunjukkan bahwa utang dan modal lebih besar daripada aset yang tercatat. Penyebabnya perlu diperiksa, misalnya kerugian usaha, penarikan pemilik, aset yang belum dicatat, atau kesalahan nilai.
Nama "laba ditahan" pada metode sederhana ini harus dibaca dengan hati-hati. Angka penyeimbang belum otomatis sama dengan laba bersih akuntansi. Perhitungan laba yang lengkap juga perlu mempertimbangkan pendapatan, beban, prive, penyusutan, koreksi saldo awal, dan transaksi nonkas.
Contoh neraca sederhana
Sebuah usaha makanan mencatat saldo pada 30 September 2026 sebagai berikut:
- Kas: Rp25.000.000
- Piutang: Rp8.000.000
- Persediaan: Rp12.000.000
- Inventaris: Rp35.000.000
- Utang: Rp18.000.000
- Modal: Rp50.000.000
Total asetnya:
Rp25.000.000 + Rp8.000.000 + Rp12.000.000 + Rp35.000.000 = Rp80.000.000
Saldo penyeimbangnya:
Rp80.000.000 - Rp18.000.000 - Rp50.000.000 = Rp12.000.000
Neracanya dapat disajikan seperti ini:
| Aset | Nilai | Utang dan ekuitas | Nilai |
|---|---|---|---|
| Kas | Rp25.000.000 | Utang | Rp18.000.000 |
| Piutang | Rp8.000.000 | Modal | Rp50.000.000 |
| Persediaan | Rp12.000.000 | Laba ditahan/saldo penyeimbang | Rp12.000.000 |
| Inventaris | Rp35.000.000 | ||
| Total aset | Rp80.000.000 | Total utang dan ekuitas | Rp80.000.000 |
Kedua sisi bernilai Rp80 juta, sehingga neraca seimbang secara matematis. Langkah berikutnya adalah memeriksa apakah setiap saldo memang didukung catatan yang benar.
Cara membaca hasilnya
Neraca yang seimbang belum tentu berarti usaha sehat. Keseimbangan hanya menunjukkan bahwa persamaan matematisnya terpenuhi. Perhatikan komposisinya.
- Kas kecil sementara utang segera jatuh tempo dapat menimbulkan masalah pembayaran.
- Piutang besar tidak membantu operasional jika pelanggan terlambat membayar.
- Persediaan yang terus naik bisa berarti stok bergerak lambat.
- Inventaris besar belum tentu produktif jika jarang dipakai.
- Utang yang tumbuh lebih cepat daripada aset perlu dicari penyebabnya.
- Saldo penyeimbang negatif perlu diperiksa, bukan sekadar ditutup dengan tambahan modal.
Untuk pemantauan yang lebih rutin, gabungkan neraca bulanan dengan pemeriksaan lima angka keuangan UMKM setiap minggu.
Kesalahan yang sering membuat neraca menyesatkan
- Mencampur tanggal saldo. Semua angka harus berasal dari tanggal laporan yang sama.
- Memasukkan uang pribadi. Saldo pribadi membuat kas dan modal usaha sulit dibaca.
- Menilai stok dengan harga jual. Cara ini dapat membesar-besarkan nilai aset dan hasil usaha.
- Melupakan utang kecil. Tagihan supplier, pajak, gaji, dan biaya yang belum dibayar tetap merupakan kewajiban.
- Menganggap angka penyeimbang sebagai laba pasti. Tanpa data transaksi dan penyesuaian, nilainya masih perlu dikaji.
- Menimpa formula dengan angka. Pisahkan sel input dari sel otomatis dan lindungi area formula.
Buat snapshot setiap akhir bulan
Simpan satu baris ringkasan setiap akhir bulan: tanggal, enam saldo, dan saldo penyeimbang. Setelah beberapa periode, Anda dapat melihat apakah kas membaik, piutang menumpuk, stok tumbuh terlalu cepat, atau utang mulai menekan usaha.
Spreadsheet cocok untuk alur ini karena rumusnya transparan dan mudah diperiksa. Gunakan warna berbeda untuk sel input dan sel formula, validasi angka agar tidak ada teks di kolom nominal, serta tempel snapshot sebagai nilai supaya data bulan lama tidak ikut berubah.
Metode enam saldo memberi titik awal yang cepat bagi UMKM yang belum memiliki pembukuan lengkap. Namun, keputusan pajak, pengajuan kredit, audit, atau penilaian usaha tetap membutuhkan catatan dan klasifikasi yang lebih rinci.
Neraca sederhana harus membantu tindakan
Tujuan neraca bukan menghasilkan tabel yang terlihat rapi. Gunakan hasilnya untuk menentukan tindakan berikutnya: menagih pelanggan, mengurangi stok lambat, menunda belanja aset, menjadwalkan pembayaran utang, atau memperbaiki pemisahan uang usaha.
Instant Accounting membantu pemilik UMKM menyusun dan membaca laporan keuangan berdasarkan kondisi usahanya. Untuk mendiskusikan kebutuhan laporan atau pendampingan pencatatan, hubungi Instant Accounting melalui WhatsApp.